Articolo · Capitali e credito
Il rischio sovrano torna nel capital stack immobiliare
26 ottobre 2026 · di Blue Lake Capital Partners
L’aumento dei rendimenti sovrani non è una previsione sui valori immobiliari: è un motivo per verificare la resilienza della struttura del capitale.
L'articolo
BLCP REAL ESTATE CAPITAL BRIEF
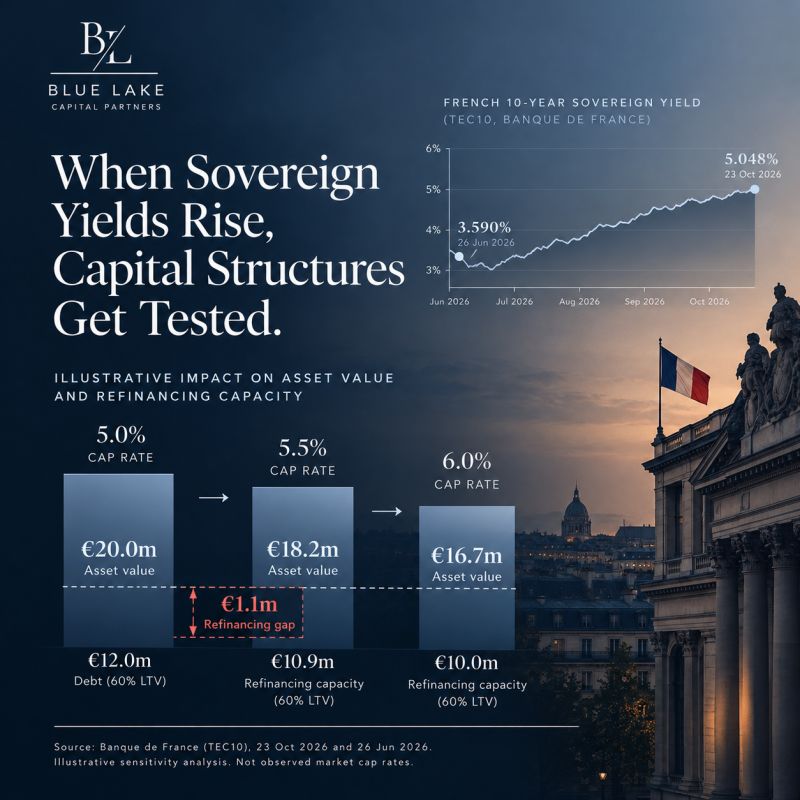
Il rendimento sovrano francese di riferimento a 10 anni, misurato dall’indice TEC10 della Banque de France, ha raggiunto il 5,126% il 22 ottobre e si è attestato al 5,048% il 23 ottobre. A fine giugno era al 3,590%: un aumento di circa 146 punti base in quattro mesi.
Il 23 ottobre Moody’s ha lasciato invariato il rating Aa3 della Francia, con outlook negativo. La decisione ha evitato un declassamento immediato, ma non ha invertito il riprezzamento del mercato.
Perché dovrebbe interessare agli investitori immobiliari?
I rendimenti sovrani non sono cap rate immobiliari e un aumento di 146 punti base dei rendimenti governativi non si traduce meccanicamente nella stessa variazione dei valori degli asset o del costo dei finanziamenti.
Ma rendimenti sovrani più elevati cambiano il riferimento rispetto al quale finanziatori e investitori valutano duration, illiquidità, premi per il rischio e rendimenti attesi.
Consideriamo un asset stabilizzato, a titolo illustrativo, che produce €1 milione di NOI annuo:
Con un cap rate del 5,0%, il valore è €20,0 milioni. Al 5,5%, scende a €18,2 milioni. Al 6,0%, scende a €16,7 milioni.
Si tratta di scenari di sensitività, non di cap rate di mercato osservati.
Se l’asset aveva inizialmente €12 milioni di debito, un rifinanziamento al 60% di LTV consentirebbe soltanto €10,9 milioni nello scenario al 5,5%, creando un fabbisogno di equity di circa €1,1 milioni prima di commissioni e costi.
Per sponsor, finanziatori e investitori in preferred equity, la domanda pratica non è se i valori immobiliari europei debbano scendere. È se la struttura del capitale continui a funzionare qualora peggiorino il rendimento all’uscita, le condizioni di rifinanziamento o i tempi di esecuzione.
Diventano essenziali tre verifiche di underwriting: i proventi del rifinanziamento con valori stressati; gli interessi da pagare e i costi di mantenimento durante un periodo di detenzione prolungato; e chi fornisce l’equity aggiuntiva se il debito senior viene ridotto.
Il rischio sovrano non è una previsione sull’immobiliare. È un motivo per testare la resilienza del capital stack prima che lo faccia il mercato.
Il post originale su LinkedIn
Il post originale è ospitato su LinkedIn, che può impostare propri cookie. Caricalo solo se lo desideri.