Articolo · Capitali e credito
Capitale immobiliare: la raccolta non è una ripresa delle valutazioni
23 ottobre 2026 · di Blue Lake Capital Partners
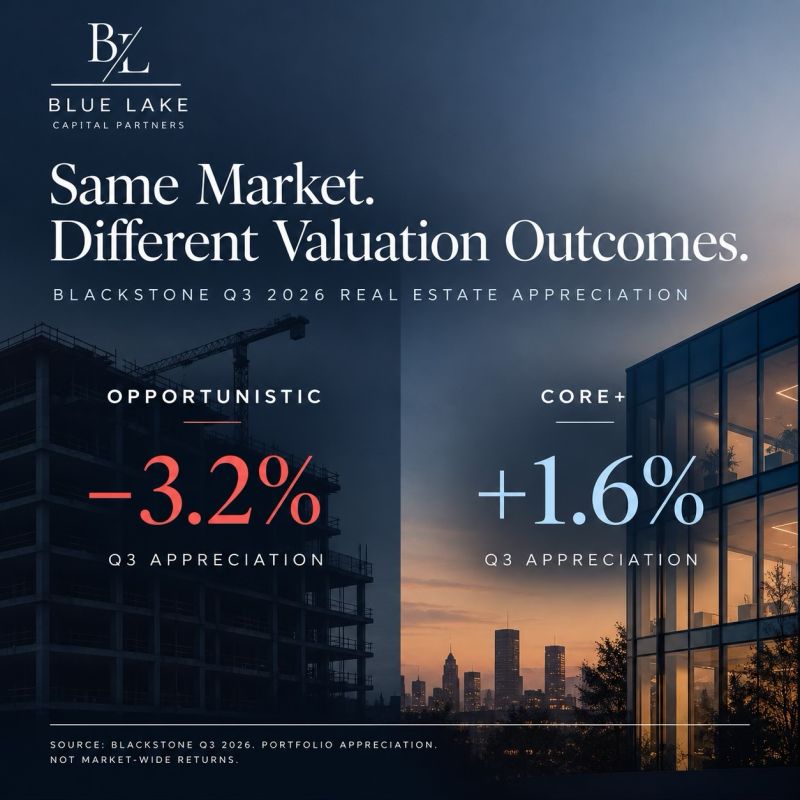
I flussi di capitale misurano l’interesse degli investitori. Le valutazioni riflettono le ipotesi attuali. La realizzazione della liquidità verifica se quelle ipotesi possono essere monetizzate.
L'articolo
La raccolta di capitale immobiliare continua. Ma le valutazioni non si muovono più tutte nella stessa direzione.
I risultati di Blackstone per il terzo trimestre 2026, pubblicati il 22 ottobre, offrono una distinzione utile. A livello di gruppo, nel trimestre sono affluiti $63,3 miliardi e gli AUM totali hanno raggiunto $1.368 miliardi. Nel real estate, tuttavia, i fondi opportunistici hanno registrato una variazione trimestrale del valore del -3,2%, mentre i fondi Core+ hanno ottenuto un +1,6%. Gli AUM immobiliari sono diminuiti del 4% su base annua, a $309 miliardi.
Sono dati del portafoglio Blackstone, non indici del mercato europeo né cap rate di singole transazioni. Illustrano comunque perché un dato aggregato sulla raccolta ci dica poco sul prezzo al quale i singoli immobili possono essere finanziati o venduti.
Una conseguenza fondamentale per l’underwriting è separare tre domande:
1. Esiste capitale degli investitori per la strategia?
2. Quanto vale oggi l’asset, sulla base di NOI osservabile, cap rate e rischio di esecuzione?
3. È possibile realizzare quel valore entro le effettive scadenze del debito e il calendario di uscita dello sponsor?
Un’operazione value-add può avere solidi fondamentali di medio termine ma affrontare comunque un deficit di finanziamento a breve se locazioni, ristrutturazioni o dismissioni richiedono più tempo del previsto. Viceversa, un asset stabilizzato a reddito può sostenere un finanziamento a condizioni diverse anche nello stesso mercato.
Per finanziatori e investitori in preferred equity, questo suggerisce di valutare il percorso verso l’uscita, non soltanto il rendimento all’uscita. Occorre stressare il periodo di detenzione, il costo degli interessi, la riserva per imprevisti sul capex, i proventi del rifinanziamento e i tempi delle distribuzioni prima di indicare un IRR obiettivo.
La distinzione rilevante non è semplicemente tra immobiliare e credito. È tra asset con flussi di cassa resilienti e uscite concretamente realizzabili, e asset il cui business plan dipende dal fatto che entrambi arrivino esattamente nei tempi previsti.
I flussi di capitale misurano l’interesse degli investitori. Le valutazioni misurano le ipotesi attuali. La realizzazione della liquidità verifica se quelle ipotesi possono effettivamente essere monetizzate.
Il post originale su LinkedIn
Il post originale è ospitato su LinkedIn, che può impostare propri cookie. Caricalo solo se lo desideri.